

OLB appTAN

- 257.00 Rezensionen
- 3,9
- Downloads
- 100.000+
 Analyse von Appgk
Wer beim Online-Banking der Oldenburgischen Landesbank seine TAN nicht mehr auf einem separaten Weg suchen möchte, findet mit OLB appTAN eine schlanke Lösung für genau diesen Moment. Die Finanz-App gehört zur Oldenburgischen Landesbank und ist darauf ausgerichtet, eine TAN direkt auf dem Smartphone oder Tablet bereitzustellen. Ich sehe sie deshalb weniger als vollständige Banking-Zentrale, sondern als ergänzendes Werkzeug für die Freigabe von Aufträgen.
Das klingt zunächst unspektakulär, ist im Alltag aber durchaus praktisch. Eine Überweisung am Computer kann dadurch mit dem mobilen Gerät bestätigt werden, ohne dass ich auf eine zusätzliche TAN-Liste oder ein separates Lesegerät angewiesen bin. Gleichzeitig sollte man die Erwartungen richtig setzen: Wer Kontostände prüfen, Umsätze durchsuchen oder Überweisungen komplett innerhalb einer einzigen Anwendung erledigen möchte, braucht dafür eher die reguläre Banking-Lösung der Bank. appTAN konzentriert sich auf den Freigabeschritt.
Von der Installation bis zur ersten erfolgreichen Freigabe
Bei der ersten Nutzung würde ich nicht nur prüfen, ob die App geöffnet werden kann, sondern ob der gesamte Weg zwischen Online-Banking und Freigabe für mich verständlich bleibt. Besonders hilfreich ist es, vorab zu entscheiden, welches Gerät künftig zuverlässig für Bestätigungen bereitliegen soll. So wird die Einrichtung nicht bloß ein einmaliger Start, sondern der Beginn eines Ablaufs, der auch bei einem späteren Gerätewechsel planbar bleibt.
Was mich vor der ersten Nutzung erwartet
Die App ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Sie wurde am 22. November 2018 veröffentlicht und wird weiterhin gepflegt; die aktuelle Version ist 4.15.2. Für die Installation wird mindestens iOS oder Android in Version 10 benötigt. Das ist wichtig, wenn ein älteres Gerät noch im Einsatz ist: Vor dem Einrichten sollte ich die Systemversion prüfen, damit ich nicht erst während der Registrierung auf eine technische Grenze stoße.
Mit mehr als 100.000 Installationen und einer durchschnittlichen Bewertung von 3,9 bei ungefähr 1.500 Bewertungen ist die Anwendung sichtbar etabliert, aber nicht frei von gemischten Erfahrungen. Ich würde diese Zahlen nicht als Qualitätsurteil allein nehmen. Bei einer TAN-App hängt vieles davon ab, ob die Einrichtung zur eigenen Bankverbindung passt, ob das Smartphone zuverlässig verfügbar ist und ob man die Sicherheitsbestätigung beim ersten Mal aufmerksam durchführt.
Der größte Vorteil liegt in der klaren Rollenverteilung. Die Banking-Anwendung oder das Online-Banking startet einen Auftrag, während OLB appTAN die dazugehörige Freigabe übernimmt. Das kann sicherer wirken als eine TAN, die auf demselben Bildschirm erscheint, auf dem ich gerade die Überweisung bearbeite. Zugleich entsteht ein kleiner zusätzlicher Ablauf: Ich muss zwischen zwei Geräten oder Anwendungen wechseln und die angezeigten Angaben sorgfältig vergleichen.
Die Einrichtung sollte ich nicht zwischen Tür und Angel starten
Für die erste Einrichtung würde ich mir einige Minuten ohne Zeitdruck nehmen. Besonders bei einem neuen Smartphone ist es unklug, die Registrierung unmittelbar vor einer dringenden Überweisung zu beginnen. Der entscheidende Punkt ist nicht das Herunterladen selbst, sondern die Verknüpfung mit dem eigenen OLB-Zugang. Dafür sollte ich die Unterlagen und Zugangsdaten bereithalten, die mir die Bank für das Verfahren zur Verfügung stellt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ich empfehle außerdem, das Gerät vor dem Start auf einen ausreichenden Akkustand zu bringen und eine stabile Verbindung zu verwenden. Das sind keine besonderen Anforderungen der App, sondern einfache Vorsichtsmaßnahmen, die eine unterbrochene Aktivierung vermeiden. Wer ein neues Telefon einrichtet, sollte die alte Freigabemöglichkeit nicht vorschnell löschen oder zurücksetzen. Erst wenn die neue Umgebung funktioniert, ist ein Wechsel wirklich entspannt.
Während der Einrichtung ist Genauigkeit wichtiger als Geschwindigkeit. Ich würde jeden angezeigten Schritt vollständig lesen und nicht automatisch bestätigen, nur weil die Schaltfläche vertraut aussieht. Bei Finanzanwendungen ist das besonders relevant: Eine Freigabe ist kein gewöhnlicher Login-Klick, sondern kann einen konkreten Auftrag bestätigen.
Die besten Aspekte von OLB appTAN
Das solltest du über OLB appTAN wissen
Ein hilfreicher Gedanke für Einsteiger lautet: Die App ersetzt nicht automatisch sämtliche Banking-Funktionen. Sie ist der Ort, an dem ich die TAN erhalte beziehungsweise den Freigabevorgang abschließe. Wenn ich nach der Installation ein vollständiges Konto-Dashboard erwarte, könnte die reduzierte Oberfläche zunächst irritieren. Gerade diese Beschränkung macht sie aber übersichtlich.
Der erste sinnvolle Test ist eine kleine, geplante Aktion
Nach der Aktivierung würde ich nicht sofort einen komplizierten Auftrag mit mehreren Empfängern beginnen. Besser ist eine ohnehin anstehende, überschaubare Überweisung, bei der ich die Empfängerdaten und den Betrag bereits geprüft habe. So lerne ich den Ablauf kennen, ohne gleichzeitig eine neue App, einen neuen Zahlungsprozess und eine dringende Situation bewältigen zu müssen.
Der typische Weg sieht für mich so aus: Ich erfasse den Auftrag im OLB-Online-Banking, starte die Freigabe und öffne anschließend OLB appTAN auf dem mobilen Gerät. Dort prüfe ich, ob die angezeigten Informationen zu dem Auftrag passen. Erst danach bestätige ich. Der wichtige praktische Tipp ist, nicht nur nach einem vertrauten Namen oder einem erwarteten Betrag zu schauen. Ich sollte die relevanten Angaben bewusst miteinander abgleichen, bevor ich die TAN verwende.
Genau hier liegt der Mehrwert gegenüber einer gedankenlosen Bestätigung am selben Bildschirm. Das Smartphone dient als zweiter Blick auf den Auftrag. Wenn die Angaben nicht übereinstimmen oder der Vorgang unerwartet erscheint, würde ich abbrechen und erst klären, warum. Eine AppTAN sollte nicht dazu führen, dass ich schneller bestätige, sondern dass ich kontrollierter bestätige.
Im Alltag kann das beispielsweise so aussehen: Ich sitze am Laptop und möchte eine Rechnung bezahlen. Der Auftrag ist dort bereits ausgefüllt. Statt eine TAN aus einem älteren Verfahren herauszusuchen, nehme ich mein Smartphone, öffne die OLB-Anwendung für die TAN-Freigabe und kontrolliere die angezeigten Daten. Nach der Bestätigung kehre ich zum Online-Banking zurück und prüfe, ob der Auftrag als freigegeben angezeigt wird. Dieser Wechsel dauert etwas länger als ein einziger Klick, fühlt sich für mich aber nachvollziehbarer an.
Warum die App auf dem Tablet sinnvoll sein kann
Die Nutzung auf einem Tablet kann eine interessante Zwischenlösung sein, wenn ich das größere Display für die Banking-Sitzung bevorzuge und das Smartphone nicht ständig zur Hand habe. Entscheidend ist, dass das Gerät zuverlässig erreichbar bleibt und ich den Freigabeprozess nicht mit einem unübersichtlichen Gerätewechsel erschwere. Für manche Nutzer ist ein Smartphone praktischer, weil es ohnehin immer dabei ist; für andere ist ein separates Tablet zu Hause angenehmer.
Screenshots
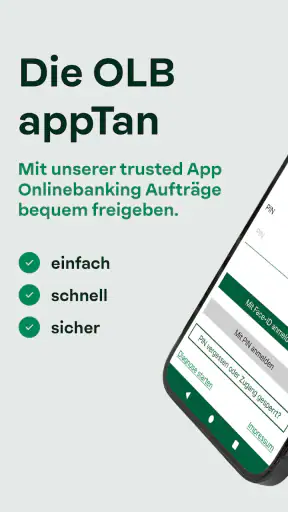
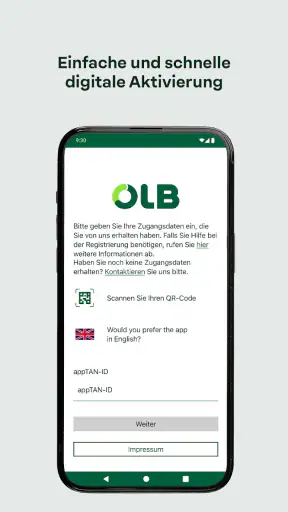
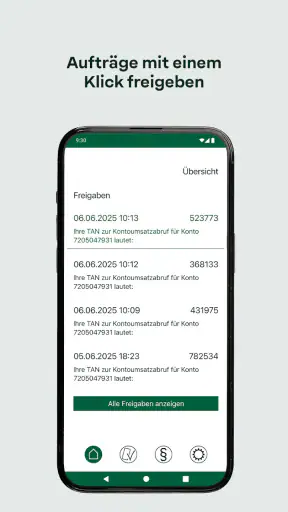
Ich würde die Wahl des Geräts nicht nur nach Bildschirmgröße treffen. Ein mobiles Gerät, das häufig ausgeschaltet ist, keinen stabilen Zugang hat oder von mehreren Personen genutzt wird, kann im Alltag mehr Reibung verursachen. Für eine TAN-App ist Verfügbarkeit wichtiger als eine besonders große Darstellung. Wer das Tablet als Freigabegerät einsetzt, sollte deshalb vorher testen, ob der persönliche Ablauf damit wirklich bequem bleibt.
Die häufigsten Missverständnisse entstehen beim Wechsel zwischen Anwendungen
Ein häufiger Denkfehler ist, dass die TAN-App automatisch den gesamten Auftrag kennt, sobald ich sie öffne. In der Praxis muss der Freigabeprozess aus dem Banking heraus angestoßen werden. Wenn beim Öffnen zunächst keine passende Anfrage sichtbar ist, bedeutet das nicht automatisch, dass die Einrichtung fehlgeschlagen ist. Ich würde zuerst zum Online-Banking zurückkehren und kontrollieren, ob die Freigabe tatsächlich gestartet wurde.
Ein zweites Missverständnis betrifft die Frage, wo eine Überweisung erledigt wird. OLB appTAN ist nicht als Ersatz für die komplette Kontoverwaltung gedacht. Ich würde sie daher nicht mit einer allgemeinen Banking-App vergleichen, die Umsätze, Konten und Zahlungsaufträge in einer Oberfläche bündelt. Ihr Zweck ist enger: Sie unterstützt die TAN-Bereitstellung und die Bestätigung eines Vorgangs.
Auch ein abgebrochener Ablauf sollte nicht einfach mehrfach wiederholt werden, ohne den Status zu prüfen. Wenn ich nicht weiß, ob ein Auftrag bereits bestätigt wurde, würde ich zuerst im Banking nachsehen, statt erneut zu bestätigen. So vermeide ich unnötige Wiederholungen und behalte den Überblick darüber, welcher Schritt tatsächlich abgeschlossen ist.
Ein weiterer Stolperstein ist die Verwechslung von App-Start und Auftragserteilung. Das bloße Öffnen der Anwendung bedeutet nicht, dass automatisch eine Zahlung ausgelöst wird. Umgekehrt sollte ich eine unerwartete Freigabe nicht einfach bestätigen, nur weil die App geöffnet wurde. Unbekannte oder nicht passende Freigaben gehören abgebrochen und geprüft. Dieser einfache Grundsatz ist für mich wichtiger als jede Zeitersparnis.
Was beim Gerätewechsel besondere Aufmerksamkeit verdient
Ein neues Smartphone ist der Moment, an dem viele TAN-Verfahren unangenehm werden können. Ich würde OLB appTAN nicht wie eine gewöhnliche App behandeln, die ich installiere und anschließend sofort wie gewohnt weiterverwende. Die Freigabeverbindung muss auf dem neuen Gerät eingerichtet werden. Deshalb sollte ich den Wechsel planen und erst dann das alte Gerät außer Betrieb nehmen, wenn der neue Ablauf erfolgreich getestet wurde.
Das ist auch der Grund, warum ich die App nicht unbedingt als beste Wahl für Menschen sehe, die häufig Geräte wechseln oder mehrere Telefone parallel verwenden. Nicht weil die Anwendung grundsätzlich ungeeignet wäre, sondern weil ein TAN-Verfahren von einer klaren, stabilen Gerätezuordnung lebt. Wer regelmäßig zwischen mehreren Geräten springt, sollte genau überlegen, welches davon dauerhaft als Freigabegerät dienen soll.
Bei Verlust oder Defekt des Smartphones ist ebenfalls Ruhe wichtig. Ich würde nicht versuchen, durch wahllose Neuinstallationen eine Lösung zu erzwingen. Stattdessen sollte ich mich an die vorgesehenen Wege der Oldenburgische Landesbank halten und den Zugang kontrolliert neu einrichten lassen. Bei einer Finanz-App ist ein etwas langsamer, nachvollziehbarer Wiederherstellungsweg besser als eine improvisierte Abkürzung.
Der Sicherheitsgewinn hängt vom eigenen Verhalten ab
Die Trennung zwischen dem Gerät, auf dem ich den Auftrag erfasse, und dem Gerät, auf dem ich die TAN erhalte, ist ein sinnvoller Schutzbaustein. Sie verhindert nicht jede denkbare Gefahr, und sie ersetzt auch keine Aufmerksamkeit. Wenn ich eine Freigabe blind bestätige, verliert der zusätzliche Bildschirm einen Teil seines Nutzens.
Ich würde deshalb die angezeigten Auftragsdaten immer als Kontrollpunkt betrachten. Stimmen Empfänger und Betrag nicht mit dem überein, was ich gerade beauftragt habe, sollte ich den Vorgang nicht freigeben. Diese Gewohnheit ist ein konkreter Vorteil gegenüber Verfahren, bei denen die TAN nur als kurzer Code erscheint und ich sie ohne erneute Prüfung eingebe.
Gleichzeitig sollte ich die App nicht auf einem Gerät verwenden, das andere Personen regelmäßig entsperren können. Die Anwendung ist zwar kostenlos und ab null Jahren freigegeben, aber die Altersfreigabe sagt nichts darüber aus, ob jedes gemeinsam genutzte Gerät für sensible Finanzvorgänge geeignet ist. Für mich wäre ein persönliches, mit einer Gerätesperre geschütztes Smartphone die vernünftigere Wahl.
Im Vergleich zu klassischen TAN-Alternativen
Gegenüber einer papierbasierten TAN-Liste wirkt die mobile Lösung zeitgemäßer und im Alltag leichter verfügbar. Ich muss keinen Ausdruck aufbewahren oder nach dem richtigen Code suchen. Dafür hängt der Ablauf stärker vom Smartphone und seiner technischen Einsatzbereitschaft ab. Wer bewusst möglichst wenig vom Mobilgerät abhängig sein möchte, könnte eine andere von der Bank angebotene TAN-Methode bevorzugen.
Im Vergleich zu einem separaten TAN-Generator entfällt bei appTAN ein zusätzliches Gerät. Das spart Platz und einen weiteren Gegenstand in der Tasche. Der Nachteil ist, dass Smartphone, App und Einrichtung zusammen funktionieren müssen. Ein Generator kann für Menschen angenehmer sein, die ihr Handy nicht für Bankfreigaben verwenden möchten; appTAN passt besser zu Nutzern, die das mobile Gerät ohnehin griffbereit haben.
Gegenüber einer integrierten Freigabe innerhalb derselben Banking-App bietet die getrennte Anwendung einen klareren zweiten Schritt. Das kann die Kontrolle verbessern, fühlt sich aber weniger nahtlos an. Ich würde OLB appTAN daher besonders Nutzern empfehlen, die regelmäßig am Computer bankieren und das Smartphone als unabhängige Bestätigungsstation verwenden möchten. Wer fast ausschließlich auf dem Smartphone arbeitet und alles in einer Oberfläche erwartet, könnte den zusätzlichen Wechsel als unnötig empfinden.
Für wen sich die Anwendung lohnt und wer besser anders plant
Gut passt die App zu OLB-Kunden, die Online-Banking am Laptop oder Desktop nutzen, aber keine separate TAN-Hardware anschaffen möchten. Auch wer seine Freigaben bewusst auf einem zweiten Gerät kontrollieren will, bekommt einen nachvollziehbaren Ablauf. Die kostenlose Nutzung senkt die Einstiegshürde, wobei die eigentliche Eignung vor allem von den eigenen Bankzugängen und dem bevorzugten Arbeitsablauf abhängt.
Weniger passend ist sie für Menschen, die eine vollständige Finanzverwaltung erwarten, mehrere Bankverbindungen in einer Oberfläche bündeln möchten oder ihr Smartphone nur selten einschalten. Ebenso würde ich sie nicht als erste Wahl für Nutzer sehen, die bei jedem Gerätewechsel möglichst ohne erneute Einrichtung weiterarbeiten wollen. In diesen Fällen kann eine umfassendere Banking-Anwendung oder ein alternatives TAN-Verfahren praktischer sein.
Mein wichtigster Rat für Einsteiger ist, die erste Freigabe als Lernschritt zu behandeln. Auftrag starten, App öffnen, Daten vergleichen, bestätigen und anschließend den Status im Banking prüfen: Diese Reihenfolge ist leicht zu merken und verhindert, dass die TAN lediglich als lästiger Code wahrgenommen wird. Nach ein paar erfolgreichen Vorgängen wird der Ablauf normalerweise vertrauter, aber die Prüfung der Angaben sollte trotzdem jedes Mal bestehen bleiben.
Mein Eindruck nach dem Ausprobieren
OLB appTAN macht genau das, was ich von einer spezialisierten TAN-Anwendung erwarte: Sie hält den Freigabeschritt getrennt vom eigentlichen Online-Banking und bringt die Bestätigung auf das mobile Gerät. Die Oberfläche wirkt dadurch fokussierter als bei einer vollständigen Banking-App. Für den ersten Einstieg ist das hilfreich, solange ich nicht mit falschen Erwartungen an die Funktionen herangehe.
Die Schwächen liegen weniger in der Grundidee als in der zusätzlichen Abhängigkeit vom Gerät und in der Einrichtung bei einem Wechsel. Der Ablauf ist nicht völlig reibungslos, wenn ich zwischen Computer, Smartphone und Banking-Anwendung hin und her wechseln muss. Für mich überwiegt der Nutzen trotzdem, wenn ich regelmäßig am Computer überweise und die Auftragsdaten auf einem zweiten Gerät kontrollieren möchte.
Mit der aktuellen Version 4.15.2 bleibt die Anwendung eine gezielte Lösung für die TAN-Freigabe, nicht ein Ersatz für alle Bankgeschäfte. Mein Fazit fällt deshalb klar, aber nicht pauschal aus: Für OLB-Kunden, die eine kostenlose mobile Bestätigung ohne zusätzliches TAN-Gerät suchen, ist sie eine vernünftige Wahl. Wer dagegen eine zentrale Finanz-App, minimale Gerätebindung oder einen vollständig mobilen Ein-Schritt-Ablauf bevorzugt, sollte sich eher nach der passenden Alternative im eigenen Banking-Setup umsehen.
Häufig gestellte Fragen zu OLB appTAN
Was ist OLB appTAN und wofür wird die App benötigt?
OLB appTAN ist die Sicherheits-App der Oldenburgischen Landesbank, mit der Sie Online-Banking-Aufträge und bestimmte Aktionen bestätigen können. Statt einer SMS-TAN erzeugt oder empfängt die App eine Freigabe direkt auf dem registrierten Smartphone. Sie wird beispielsweise für Überweisungen, Änderungen persönlicher Einstellungen oder die Anmeldung im Online-Banking verwendet und ergänzt Ihre Zugangsdaten um eine zusätzliche Sicherheitsebene.
Wie richte ich OLB appTAN auf meinem Smartphone ein?
Für die Einrichtung benötigen Sie in der Regel einen aktiven OLB-Online-Banking-Zugang, ein kompatibles Android- oder iOS-Gerät sowie die von der Bank bereitgestellten Registrierungsdaten. Laden Sie die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store herunter. Folgen Sie anschließend den Anweisungen in der App und im Online-Banking. Je nach Verfahren kann eine Aktivierung per QR-Code, Aktivierungscode oder persönlichem Freischaltprozess erforderlich sein.
Ist OLB appTAN sicher und welche Berechtigungen benötigt die Anwendung?
Die App dient dazu, Bankaufträge getrennt von Ihren normalen Online-Banking-Zugangsdaten zu bestätigen. Verwenden Sie deshalb ausschließlich ein persönliches, gesperrtes Smartphone und schützen Sie die App mit Gerätecode, Fingerabdruck oder Gesichtserkennung, sofern verfügbar. Prüfen Sie vor jeder Freigabe Betrag und Empfänger. OLB appTAN wird normalerweise nur mit den für Anmeldung, Benachrichtigungen und die technische Aktivierung notwendigen Berechtigungen verwendet.
Was kann ich tun, wenn ich mein Smartphone verliere oder ein neues Gerät benutze?
Wenn Ihr Smartphone verloren geht, gestohlen wurde oder Sie auf ein neues Gerät wechseln, sollten Sie möglichst schnell handeln. Lassen Sie den Zugang beziehungsweise das appTAN-Verfahren über die OLB sperren oder wenden Sie sich direkt an den Kundenservice. Installieren Sie die App auf dem neuen Gerät nur aus einer offiziellen Quelle und führen Sie die erneute Registrierung nach den Vorgaben der Bank durch. Alte Aktivierungen sollten nicht unkontrolliert weiterverwendet werden.
Warum erhalte ich keine Freigabe oder wird eine Transaktion in OLB appTAN abgelehnt?
Eine fehlende Freigabe kann durch eine unterbrochene Internetverbindung, deaktivierte Benachrichtigungen, eine veraltete App-Version oder eine nicht abgeschlossene Registrierung verursacht werden. Öffnen Sie die App manuell, prüfen Sie die Verbindung und installieren Sie verfügbare Updates. Stimmen die angezeigten Auftragsdaten nicht mit Ihrem Auftrag überein, lehnen Sie die Freigabe ab. Bei wiederholten Problemen sollten Sie die OLB kontaktieren und niemals fremde Freigabeanfragen bestätigen.













